
Chci prodat byt a splatit dluhy: jak to proběhne krok za krokem
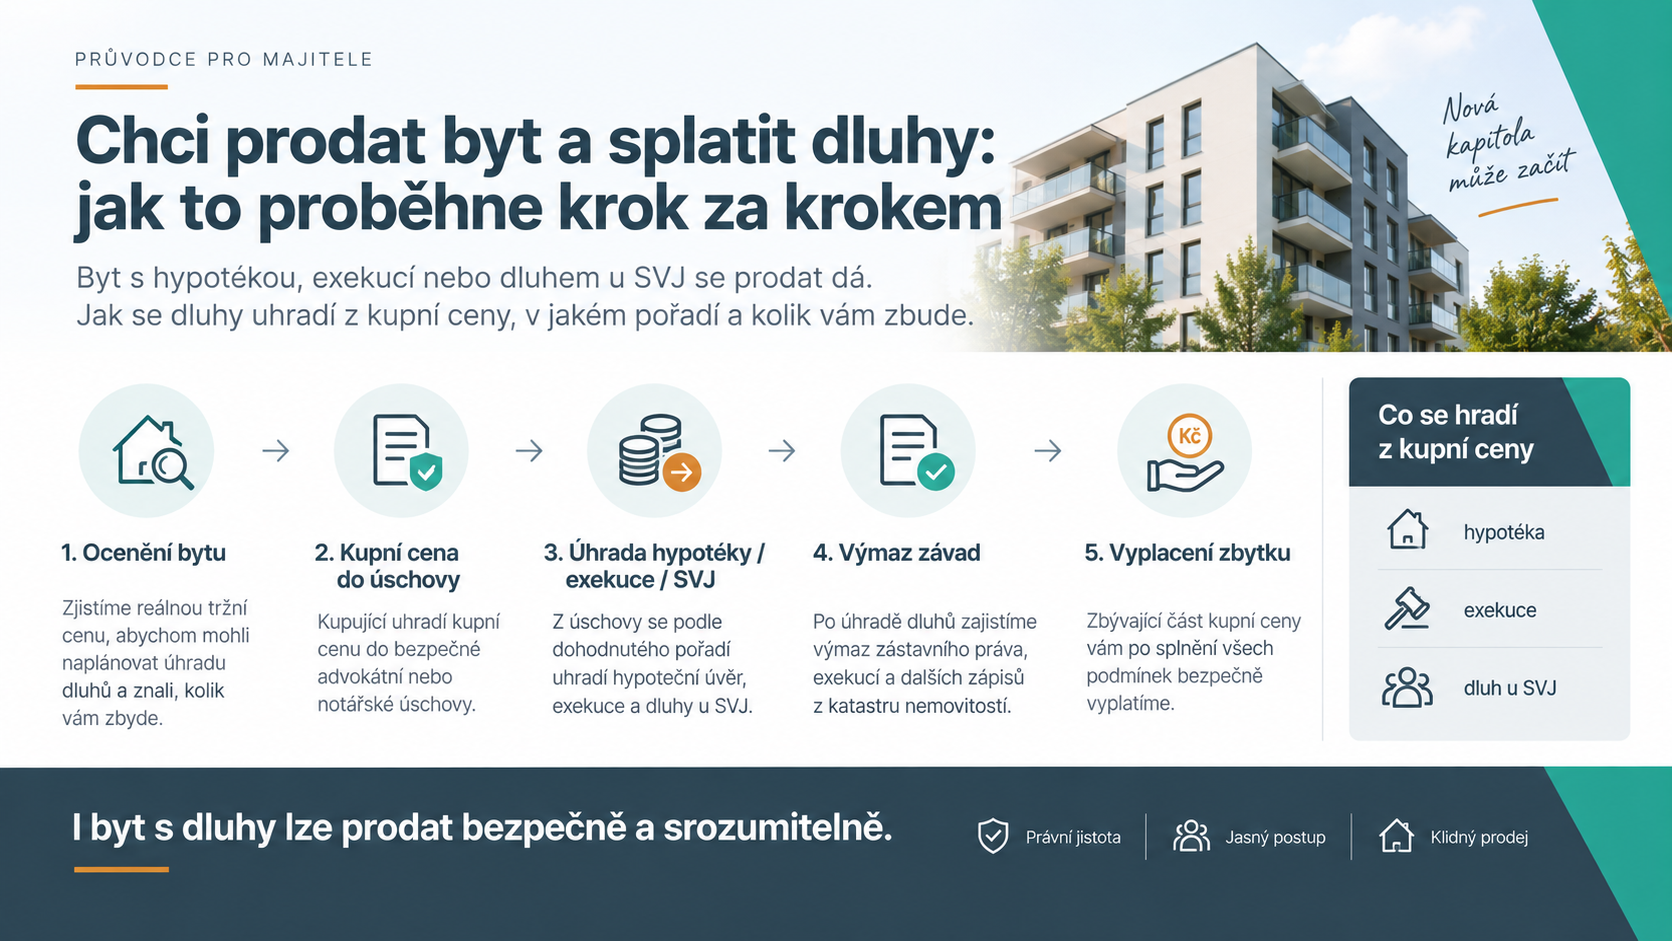
„Chci prodat byt a splatit dluhy, ale nevím, jestli to vůbec jde, když je na něm exekuce.“ Tuhle větu slyším několikrát měsíčně a odpověď je: jde to, a většinou líp, než si lidé myslí. Byt s dluhy se prodat dá. Rozdíl je jen v tom, že peníze z prodeje nejdou rovnou vám, ale nejdřív věřitelům, a že se o to postará někdo, kdo ví, v jakém pořadí. Tady je celý postup.
Nejdřív si udělejte přehled, co na bytě vázne
U bytu se typicky sejdou tři druhy dluhů a každý se řeší jinak:
- Hypotéka. Banka má na bytě zástavní právo. Prodat lze, banka dostane z kupní ceny zůstatek úvěru a zástavu vymaže.
- Exekuce. Na listu vlastnictví je exekuční příkaz k prodeji. Bez souhlasu exekutora byt neprodáte, ale exekutor souhlas obvykle dá, když z kupní ceny dostane celou vymáhanou částku. Dostane tak víc a rychleji než v dražbě.
- Dluhy vůči SVJ. Nezaplacené zálohy na služby a fond oprav. Kupující chce potvrzení o bezdlužnosti, takže se musí uhradit před převodem nebo z kupní ceny.
Vytáhněte si aktuální list vlastnictví (na katastru nebo na portálu ČÚZK) a u každé exekuce zjistěte spisovou značku a aktuální výši. To je první věc, kterou budu chtít vidět.
Sečtěte dluhy a porovnejte je s cenou bytu
Rozhodující je jedno číslo: kolik z kupní ceny zbude po uhrazení všeho. Byt v Brně za 4 500 000 Kč, hypotéka 2 100 000 Kč, exekuce 380 000 Kč, dluh na SVJ 40 000 Kč. Po uhrazení zbývá 1 980 000 Kč. To je dobrá situace, byt se dá prodat a vy odcházíte s penězi.
Horší je, když dluhy rostou rychleji než hodnota bytu. Exekuce má úroky a náklady exekutora, které přibývají každý měsíc. Byt, u kterého dnes zbyde půl milionu, může za rok skončit v dražbě s nulou. Proto je čas ve vaší situaci to nejcennější, co máte.
Dvě cesty, jak byt s dluhy prodat
Klasický prodej se splacením dluhů z kupní ceny
Byt jde do inzerce, najde se kupující a kupní cena se složí do advokátní nebo bankovní úschovy. Z ní se v dohodnutém pořadí vyplatí banka, exekutor a SVJ, a zbytek vy. Kupující dostane byt bez zástav a exekucí. Výhoda je vyšší cena. Nevýhoda je čas, 1 až 3 měsíce na prodej a další týdny na úschovu a katastr, a to, že běžný kupující se bytu s exekucí na listu vlastnictví často lekne, i když je řešení jednoduché.
Výkup investorem
Byt koupí investor za hotové, obvykle do 4 až 8 týdnů. Exekuce, zástavy a jednání s věřiteli vyřeší jeho právníci, vy nic neinzerujete a nikdo vám nechodí na prohlídky. Cena je nižší než na trhu, protože investor přebírá riziko i práci. Kdy se to vyplatí, rozebírám v článku výkup vs. klasický prodej. Zkráceně: když exekuce běží a každý měsíc stojí tisíce, rychlost obvykle vyhraje.
Třetí možnost je zpětný leasing, pokud v bytě chcete zůstat bydlet. Dluhy se uhradí z kupní ceny stejně, jen se nestěhujete.
Jak to proběhne krok za krokem
- Zavoláte a pošlete list vlastnictví. Během jednoho až tří dnů vím, jaké dluhy na bytě jsou a jestli je řešení reálné.
- Prohlídka a nabídka. Byt si prohlédnu, zjistím aktuální výši všech pohledávek a dostanete konkrétní číslo: kolik zaplatíme, kolik půjde věřitelům a kolik zbude vám.
- Jednání s věřiteli. Naši právníci si vyžádají od banky vyčíslení zůstatku, od exekutora souhlas s prodejem a vyčíslení k datu úhrady, od SVJ potvrzení dluhu. Vy s nikým nemusíte mluvit.
- Smlouvy a úschova. Kupní smlouva jde k podpisu, kupní cena do úschovy. Ve smlouvě je přesně napsané, komu a kolik se z ní vyplatí.
- Úhrada dluhů a výmaz. Z úschovy se zaplatí banka, exekutor a SVJ. Každý z nich vydá potvrzení a zástavy i exekuční příkazy se z katastru vymažou.
- Vyplacení zbytku a předání. Po zápisu na katastru dostanete zbylou částku na účet a byt předáte.
Co když jsou dluhy vyšší než cena bytu?
I to se řeší, jen jinak. Někdy se s věřiteli dá dohodnout částečné odpuštění úroků nebo nákladů výměnou za rychlou úhradu. Někdy je řešením oddlužení, kde prodej bytu pokryje většinu dluhů a zbytek se řeší v insolvenci. Nemůžu slíbit, že to vyjde vždycky, ale můžu slíbit, že vám řeknu pravdu a nebudu vás tahat do něčeho, co nedává smysl.
Nejhorší varianta je nedělat nic a čekat na dražbu. V ní se byt prodá výrazně pod cenou a dluh vám může zůstat i po ní.
Tři chyby, které vás stojí nejvíc
- Zatajit exekuci před kupujícím. Objeví se na listu vlastnictví hned při první kontrole a kupující odejde. Řekněte to rovnou, s plánem, jak se dluh uhradí z kupní ceny.
- Vzít si další půjčku na splacení té staré. Dluh se tím jen přesune a zdraží. Prodej bytu dluhy skutečně ukončí.
- Čekat, až se exekutor ozve sám. Ozve se, ale s dražební vyhláškou. Podrobněji v článku co dělat, když vám hrozí exekuce na nemovitost.
Závěr
Prodat byt a splatit dluhy je běžný, právně čistý postup. Peníze jdou přes úschovu nejdřív věřitelům, pak vám, a byt se převádí bez zástav. Otázka není, jestli to jde, ale jak rychle to uděláte, protože každý měsíc odkladu ukrajuje z toho, co vám zbude.
Zavolejte, pošlete list vlastnictví a do pár dnů budete vědět, na čem jste. Nikdo se o tom nedozví, neposuzuju, jak jste se do dluhů dostali. Řeším, jak z nich ven.
Máte byt s dluhy a chcete vědět, kolik vám zbude?
Zavolejte nebo napište. Během pár dnů vám řeknu konkrétní číslo. Diskrétně a bez závazků.