
Kalkulačka zpětného leasingu: jak si spočítat, kolik dostanete a jaký bude nájem
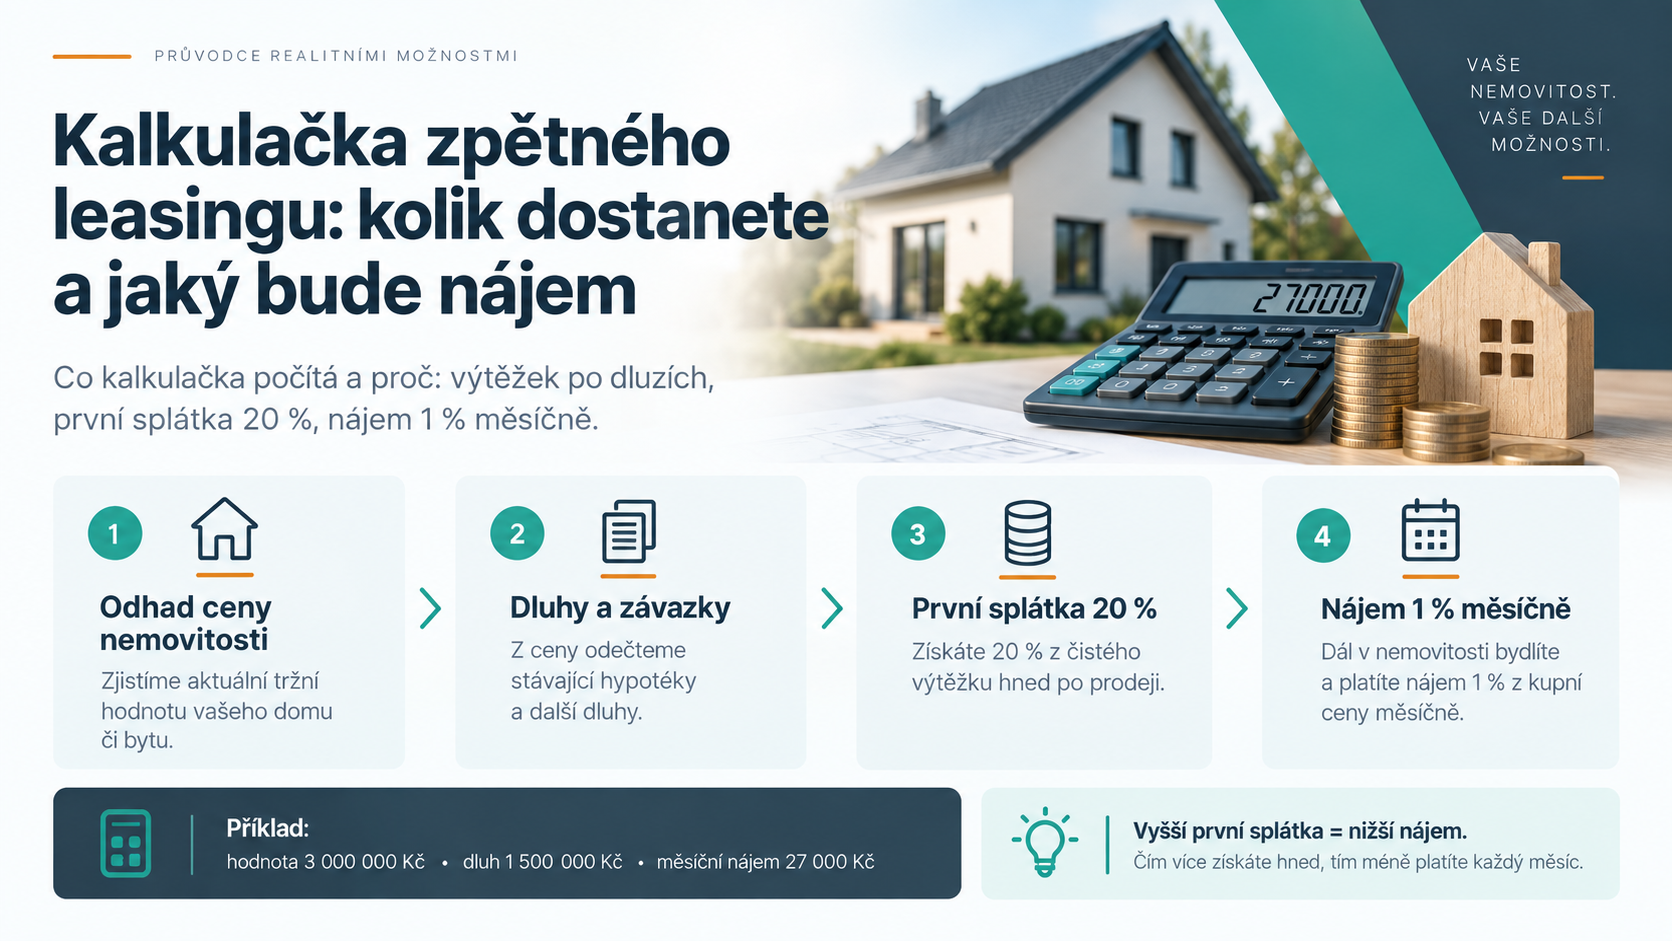
Na webu mám orientační kalkulačku zpětného leasingu. Zadáte dvě čísla a vypadne z ní, kolik peněz dostanete a kolik budete platit měsíčně. Jenže čísla bez vysvětlení klidně můžou vyděsit nebo naopak nadchnout víc, než je na místě. Tady je krok za krokem, co kalkulačka počítá, proč zrovna takhle, a co v ní není.
Dvě čísla, která zadáváte
- Odhadovaná hodnota nemovitosti. Za kolik by se dům nebo byt dnes prodal na trhu. Když si nejste jistí, podívejte se, za kolik se v okolí prodávají podobné nemovitosti, a buďte spíš střízliví. Přehnaný odhad vám v kalkulačce ukáže peníze, které pak nedostanete.
- Celková výše dluhů na nemovitosti. Všechno, co se musí uhradit, aby se dala převést: zůstatek hypotéky, exekuce včetně úroků a nákladů, dluhy vůči SVJ, případně jiné zástavy. U exekucí počítejte s aktuálním vyčíslením, ne s původní částkou, ta bývá o dost nižší.
Co kalkulačka spočítá a jak
Vezměme dům s hodnotou 5 000 000 Kč a dluhy 1 500 000 Kč.
- Investor zaplatí hodnotu nemovitosti: 5 000 000 Kč.
- Uhradí se dluhy: 1 500 000 Kč jde přímo věřitelům. Vy s nimi nejednáte.
- Váš výtěžek: 5 000 000 minus 1 500 000 = 3 500 000 Kč.
- První nájemní splátka: 20 % z výtěžku, tedy 700 000 Kč. Skládá se na začátku a při zpětném odkupu se vám odečte z odkupní ceny. Není to poplatek, je to záloha na váš vlastní dům.
- Skutečně obdržíte: 3 500 000 minus 700 000 = 2 800 000 Kč na účet.
- Odhadovaný měsíční nájem: 1 % z částky, kterou investor skutečně poskytl, tedy z uhrazených dluhů a vyplacených peněz: (1 500 000 + 2 800 000) × 0,01 = 43 000 Kč měsíčně.
Všimněte si, že nájem se nepočítá přímo z hodnoty domu, ale z peněz, které investor skutečně poskytl: z toho, co za vás zaplatil věřitelům, a z toho, co vyplatil vám.
Proč 20 % a proč 1 %?
První nájemní splátka je pro investora jistota, že to s odkupem myslíte vážně, a pro vás úspora na odkupní ceně. Nájem 1 % měsíčně je cena za to, že investor vložil peníze do nemovitosti s dluhy a pět let čeká. Pro srovnání: úroky z exekuce nebo z nebankovní půjčky bývají výrazně vyšší a dluh při nich roste, zatímco tady se dluhy uhradí hned a platíte jen nájem.
Jsou to orientační parametry. Konkrétní podmínky vždy stanoví investor po prohlídce a podle výše dluhů. Kalkulačka je první odhad, ne nabídka.
Nejdůležitější otázka: utáhnete ten nájem?
Tady kalkulačka končí a začíná realita. 43 000 Kč měsíčně je hodně peněz. Než se pro zpětný leasing rozhodnete, položte si vedle sebe:
- čistý měsíční příjem domácnosti,
- vypočtený nájem,
- ostatní nutné výdaje: energie, jídlo, doprava, děti.
Pokud po odečtení nájmu nezbývá na běžný život, zpětný leasing pro vás není, protože během pěti let by vznikl nový dluh a právo odkupu byste ztratili. V takovém případě je poctivější výkup a levnější bydlení jinde. Radši vám to řeknu na první schůzce, než abyste to zjistili za rok.
Co výši nájmu ovlivňuje
Když si výpočet rozepíšete, zjistíte, že nájem je z větší části dán hodnotou nemovitosti a jen z menší části výší dluhů. Investor totiž vždy poskytne celou hodnotu: část věřitelům, zbytek vám. Proto u domu za 5 milionů vyjde nájem podobně, ať už dluhy dělají půl milionu nebo dva.
Stejný dům, dluhy jen 500 000 Kč: výtěžek 4 500 000 Kč, první nájemní splátka 900 000 Kč, na účet 3 600 000 Kč, nájem (500 000 + 3 600 000) × 0,01 = 41 000 Kč. S dluhy 2 000 000 Kč: výtěžek 3 000 000 Kč, splátka 600 000 Kč, na účet 2 400 000 Kč, nájem 44 000 Kč. Rozdíl v dluzích 1,5 milionu, rozdíl v nájmu tři tisíce.
Z toho plyne jednoduché pravidlo: zpětný leasing dává smysl u domu, jehož hodnota odpovídá tomu, kolik jste schopni měsíčně platit. Kdo má drahý dům a nízký příjem, nájem neutáhne bez ohledu na výši dluhů. V takovém případě je poctivější cestou výkup a levnější bydlení, ze kterého vám po dluzích zůstane rezerva.
Co v kalkulačce není
- Odkupní cena. Cena, za kterou si dům po pěti letech koupíte zpět, se stanoví ve smlouvě podle konkrétního případu. Jak funguje právo odkupu, popisuju v článku zpětný odkup nemovitosti.
- Přesné vyčíslení dluhů. Kalkulačka počítá s tím, co zadáte. Skutečné částky si vyžádáme od věřitelů k datu úhrady.
- Hodnota nemovitosti podle investora. Investor si nemovitost ocení sám. Pokud jste zadali optimistickou hodnotu, výsledek bude jiný.
- Situace, kdy jsou dluhy vyšší než hodnota. Kalkulačka je odmítne spočítat. Neznamená to, že řešení neexistuje, jen se hledá jinak. Zavolejte.
Závěr
Kalkulačka vám za minutu ukáže, jestli zpětný leasing ve vaší situaci dává vůbec smysl: kolik zbude po dluzích, kolik dostanete na účet a jaký nájem to znamená. Pokud nájem vychází nad vaše možnosti, nehledejte, jak čísla ohnout, hledejme jinou cestu.
A když vám čísla vyjdou, zavolejte. Spočítám to s vámi znovu, tentokrát s přesnými dluhy a reálnou hodnotou nemovitosti, ať víte, na čem jste doopravdy.
Vyzkoušejte kalkulačku, nebo mi rovnou zavolejte
Orientační výpočet máte za minutu. Přesná čísla pro vaši situaci vám řeknu po prohlídce, diskrétně a bez závazků.