Leasing na dům: co znamená a čím se liší od hypotéky a půjčky
„Dá se vzít leasing na dům?“ Ptají se mě na to lidé, kteří znají leasing z aut a napadlo je, jestli něco podobného nefunguje i u bydlení. Funguje, ale jinak, než si většina představuje. Slovo leasing se u nemovitostí používá pro několik různých věcí a je dobré si je oddělit, než se rozhodnete.
Co lidé hledají, když píší „leasing na dům“
Z rozhovorů vím, že za tímhle dotazem stojí obvykle jedna ze tří situací:
- Chtějí koupit dům a banka jim nedá hypotéku. Hledají, jestli ho jde splácet jako auto.
- Dům už mají, potřebují peníze a nechtějí se stěhovat. Hledají, jak z domu dostat hotovost a zůstat v něm.
- Mají dluhy nebo exekuci a hledají cokoli, co není další půjčka.
Pro první skupinu nemám dobrou zprávu: leasing na koupi domu, jak ho znáte z aut, se u nás běžným rodinám nenabízí. Pro druhou a třetí skupinu existuje zpětný leasing a o něm je zbytek článku.
Jak funguje zpětný leasing domu
Svůj dům prodáte investorovi za tržní hodnotu a ve stejný den s ním podepíšete nájemní smlouvu. Z kupní ceny se nejdřív uhradí dluhy, zbytek jde vám. Dál bydlíte ve svém domě jako nájemce a po pěti letech máte právo koupit ho zpět za cenu, kterou znáte od začátku. Podrobně to popisuju v článku co je zpětný leasing, čísla si spočítáte v kalkulačce.
Hlavní rozdíl proti hypotéce: nepůjčujete si, prodáváte. Investor se dívá hlavně na dům a na to, jestli utáhnete nájem. Proto se zpětný leasing dá domluvit i tam, kde banka řekla ne, třeba u domu s exekucí.
Příklad: dům za 4 miliony s dluhy 1 milion
- Investor zaplatí hodnotu domu: 4 000 000 Kč.
- Uhradí se dluhy: 1 000 000 Kč jde přímo věřitelům.
- Váš výtěžek: 3 000 000 Kč.
- První nájemní splátka: 20 % z výtěžku, tedy 600 000 Kč. Při zpětném odkupu se vám odečte z odkupní ceny.
- Na účet dostanete: 2 400 000 Kč.
- Měsíční nájem: 1 % z uhrazených dluhů a vyplacených peněz, tedy (1 000 000 + 2 400 000) × 0,01 = 34 000 Kč.
Takhle počítá i kalkulačka na webu. Konkrétní podmínky stanoví investor po prohlídce, kalkulačka je první odhad, ne nabídka.
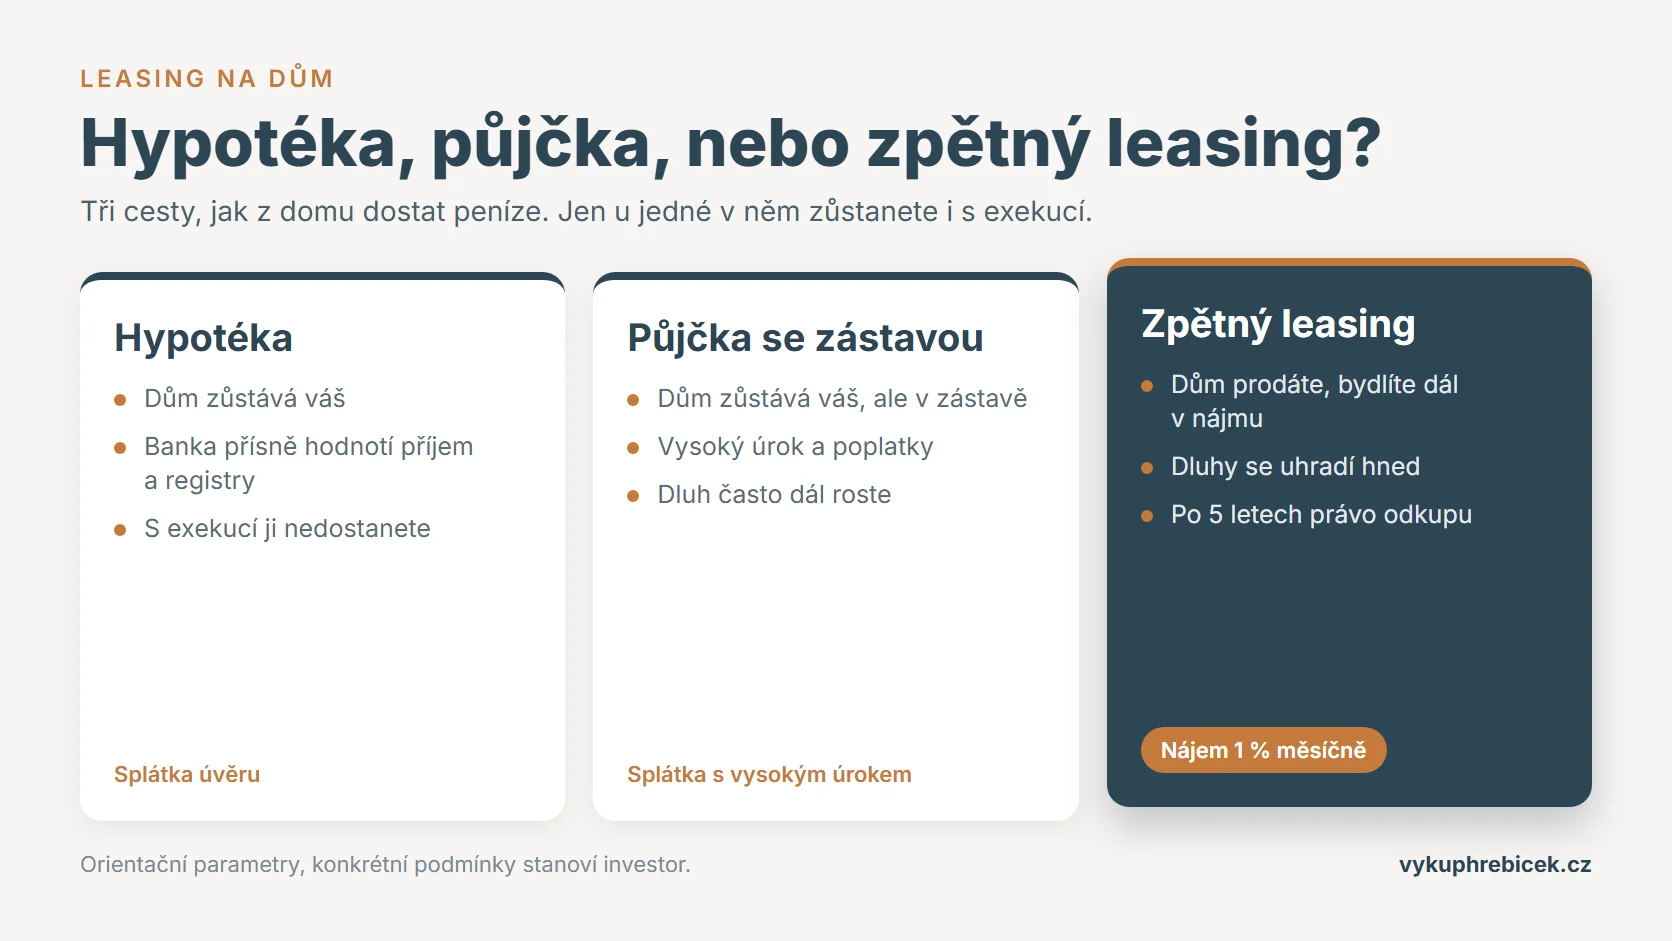
Leasing, hypotéka, nebo půjčka
Hypotéka
- Vlastníkem zůstáváte. Dům je v zástavě bance.
- Banka přísně posuzuje příjem i registry. S exekucí ji nedostanete.
- Platíte splátku úvěru. Když nesplácíte, banka dům prodá.
Nebankovní půjčka se zástavou domu
- Vlastníkem zůstáváte, ale dům je v zástavě věřiteli.
- Posuzuje se mírněji, zato bývá vysoký úrok a poplatky.
- Dluh často roste a při nesplácení o dům přijdete stejně.
Zpětný leasing
- Vlastníkem je investor, vy máte nájem a právo odkupu.
- Dá se domluvit i s exekucí. Dluhy se uhradí hned z kupní ceny.
- Platíte nájem, který nenarůstá. Celé vyřízení trvá typicky 6 až 10 týdnů.
Nebankovní půjčka se zástavou domu je obvykle to nejhorší řešení. Dluh se jen přesune k dražšímu věřiteli a dům zůstává v sázce. Zpětný leasing dluhy ukončí a místo úroků platíte nájem.
Na co nezapomenout
Zpětný leasing má smysl jen tehdy, když si dům za pět let opravdu koupíte zpět. Během té doby se musíte oddlužit a nebrat si další úvěry, abyste pak dostali hypotéku na odkup. Když podmínky nesplníte, o dům přijdete.
Proto s každým nejdřív počítám, jestli je to reálné. Když není, řeknu to rovnou.
Pro koho leasing na dům dává smysl
- Máte dům s dluhy nebo exekucí, banka nepůjčí a nechcete se stěhovat.
- Potřebujete větší částku, třeba na vyplacení partnera po rozvodu nebo do podnikání, a dům je vaše hlavní hodnota.
- Nájem zvládnete platit z pravidelného příjmu a za pět let máte šanci dostat hypotéku na odkup.
Nedává smysl, když nájem neutáhnete, když se stejně plánujete stěhovat, nebo když máte čas a dům bez problémů. Pak je lepší klasický prodej, případně výkup.
Kolik to stojí
Na začátku složíte první nájemní splátku, 20 % z výtěžku. Pak platíte měsíční nájem, orientačně 1 % z částky, kterou investor poskytl. A odkupní cena je vyšší, než za kolik investor dům koupil, protože do obchodu vložil peníze a pět let čekal. Jak se odkupní cena sjednává, popisuju v článku zpětný odkup nemovitosti.
Závěr
Leasing na dům v tom smyslu, jak ho znáte z aut, nehledejte. Existuje zpětný leasing: prodej vlastního domu s nájmem a právem odkupu. Je to řešení pro lidi, kterým banka zavřela dveře a kteří chtějí zůstat doma. Má svou cenu a své podmínky, ale na rozdíl od další půjčky dluhy skutečně ukončí.
Jestli je to cesta pro vás, poznáme za jeden telefonát. Zavolejte, projdeme vaši situaci a řeknu vám na rovinu, co bych na vašem místě udělal.
Banka řekla ne a nechcete se stěhovat?
Zavolejte mi. Probereme, jestli zpětný leasing ve vaší situaci dává smysl. Diskrétně a bez závazků.